안녕하세요. 시간의 밀도 시밀입니다.
대출을 일부 갚으려고 조회했는데 중도상환수수료가 보이면, 조금 더 기다릴까 싶어지는데요.
기다리는 동안 수수료가 줄어도 그만큼 이자가 더 나갈 수 있습니다. 상환 날짜를 비교할 때는 수수료의 감소분과, 미루는 기간에 더 낼 이자를 같은 기간에 놓아야 합니다.
1천만 원을 9월 21일에 갚는 경우와 30일 뒤인 10월 21일에 갚는 경우를 계산해보겠습니다.
아래 숫자는 비교 방법을 보여주기 위해 만든 가상 조건이며, 특정 은행의 판매 상품이나 본인 계좌의 예상 상환액은 아닙니다.
◆ 수수료만 보면 10월이 조금 저렴합니다
계산할 원금은 1천만 원, 대출금리는 연 4%, 중도상환수수료율은 0.6%로 두겠습니다.
수수료는 상환 원금에 수수료율과 남은 기간의 비율을 곱하는 조건으로 가정합니다. 일부 상품에서 쓰는 계산 구조이지만, 내 상품에도 같은 요율과 면제 조건이 적용된다는 뜻은 아닙니다.
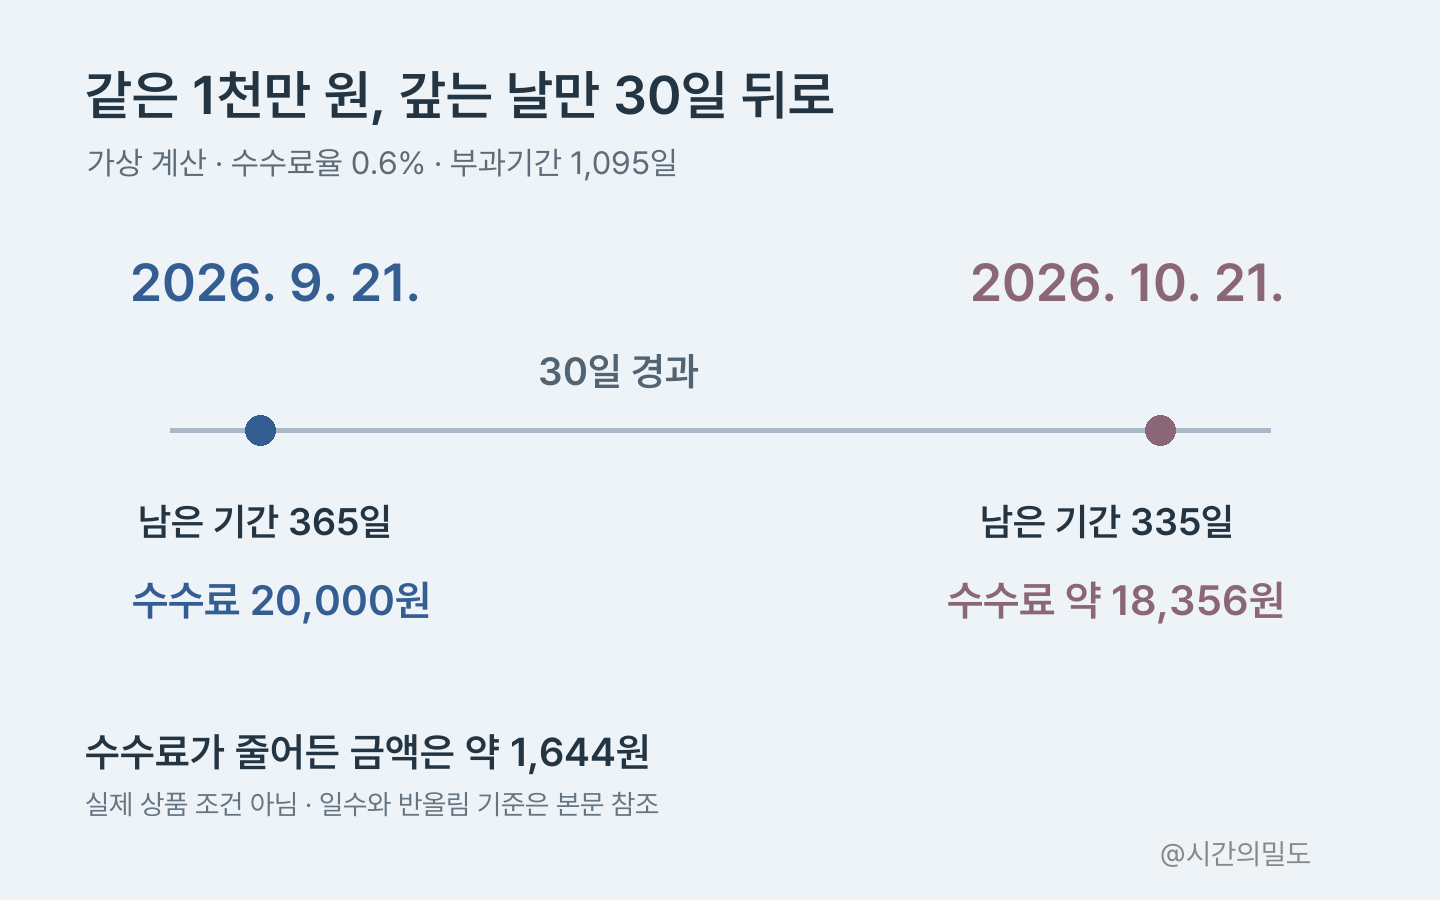
수수료 계산 기간은 2024년 9월 21일부터 2027년 9월 21일까지 1,095일로 잡았습니다.
2026년 9월 21일에는 365일, 10월 21일에는 335일이 남으므로, 각각 다음과 같이 계산됩니다.
9월 21일 수수료는 1천만 원 × 0.6% × 365 ÷ 1,095 = 20,000원입니다.
10월 21일 수수료는 1천만 원 × 0.6% × 335 ÷ 1,095 ≒ 18,356원이고요. 30일 기다려 줄어든 수수료는 약 1,644원입니다.
여기서 0.6%는 계산용 숫자입니다. KB국민은행의 중도상환수수료 공시를 보면 신규 취급 시기와 대출 종류에 따라 적용 구간을 나누고, 잔존일수를 반영하는 계산식을 안내합니다.
최근에 조회한 공시의 요율을 예전에 받은 대출에 그대로 넣으면 맞지 않을 수 있으니, 본인의 약정과 상환예상 조회 금액을 먼저 확인하는 편이 좋습니다.
2026년 제도 소식도 내 계좌의 수수료가 자동으로 없어졌다는 뜻으로 읽지는 않아야 합니다.
금융위원회의 2026년 금융제도 안내는 상호금융권에도 실비용을 반영하는 수수료 개편이 확대된다고 설명합니다. 실제로 얼마를 내는지는 해당 계약의 적용 조건으로 다시 확인해야 합니다.
◆ 기다린 30일의 이자를 더하면 결과가 달라집니다
이번에는 9월 21일부터 10월 21일까지, 같은 30일을 보겠습니다.
1천만 원을 먼저 갚았다면 그 원금에 대한 이후 이자는 발생하지 않지만, 30일 뒤에 갚는다면 그동안의 이자를 부담하는 것으로 계산합니다.
계산을 단순하게 하기 위해 30일 동안 해당 원금과 연 4% 금리는 변하지 않고, 1년을 365일로 계산한다고 가정했습니다.
기다리는 동안 추가로 낼 이자는 1천만 원 × 4% × 30 ÷ 365 ≒ 32,877원입니다.
9월 21일에 갚으면 이번 비교의 비용은 수수료 20,000원입니다.
10월 21일에 갚으면 수수료 약 18,356원과 30일 이자를 합쳐 약 51,233원이 됩니다. 이 조건에서는 먼저 갚는 쪽의 비용이 약 31,233원 적습니다.

두 경우 모두 갚는 원금 1천만 원은 같으므로 비용 차이에 다시 더하지 않았습니다.
9월 21일 이전에 발생한 이자처럼 양쪽에 공통으로 드는 금액도 제외했습니다. 계산 중에는 소수점을 유지하고 최종 표시만 원 단위로 반올림한 결과입니다.
다만 이 결과만 보고 여유자금을 모두 상환에 쓰자는 결론으로 이어가지는 않으면 좋겠습니다.
예시에서는 돈을 보유하는 동안 얻을 수익과 다른 비용을 0원으로 두었지만, 실제로는 예금의 세후 수익이나 중도해지 손실, 가까운 시일에 쓸 생활비까지 함께 고려해야 합니다. 갚은 돈이 다시 필요해 새 대출을 받아야 한다면 그 비용도 생길 수 있겠죠.
날짜를 옮겨 비교할 때는 같은 금액을 갚는다는 전제를 유지한 채, 각 날짜의 수수료 예상액과 그 사이의 이자를 금융기관에 확인해보세요.
일부 상환 후 월 납입액이나 만기가 어떻게 바뀌는지도 상환예정표로 확인하면 좋습니다. 기존의 원금균등·원리금균등 상환 비교는 매달 원금이 줄어드는 구조를 이해할 때 참고하실 수 있습니다.
이번 계산은 두 날짜의 비용 차이를 읽는 예시입니다. 실제 일수 계산과 원 단위 처리, 금리 변경, 면제 한도에 따라 결과가 달라질 수 있습니다.
공식 자료는 2026년 9월 19일 확인했습니다. 수수료 숫자 하나보다 기다리는 동안의 비용까지 함께 살펴보는 데 도움이 되었으면 좋겠습니다.
이상 시간의 밀도 시밀이었습니다 :)
'돈을 모으다' 카테고리의 다른 글
| 고정금리·변동금리·혼합형·주기형, 대출금리가 바뀌는 시점을 읽는 법 (0) | 2026.09.17 |
|---|---|
| 원금균등·원리금균등 상환, 같은 금리여도 월 부담이 다른 이유 (0) | 2026.09.14 |
| 아파트 매수 예산, 잔금과 부대비용을 함께 준비하기 (0) | 2026.09.12 |
| 신혼부부 생애최초 내집마련, 디딤돌 대출? 구입자금대출! (feat.주택도시기금) (1) | 2023.06.07 |
| 어차피 내야하는 재산세!! 카드사별 혜택 알아보자! (0) | 2022.07.15 |


댓글