안녕하세요. 시간의 밀도 시밀입니다.
대출 설명에서 5년 고정이라는 말을 보셨다면, 그 뒤에 이어지는 문장도 읽어보세요.
처음 5년 동안 금리가 고정된다는 점은 같아도, 5년이 지난 뒤 금리를 다시 정하는 방식은 다를 수 있습니다.
고정금리와 변동금리, 혼합형과 주기형을 구분할 때는 금리 숫자 옆에 그 금리가 적용되는 기간을 함께 놓아보면 조금 쉬워집니다.
오늘은 어느 쪽 금리가 유리할지 예상하기보다, 대출 설명에 적힌 시간을 따라가 보겠습니다.
만기까지 고정되는 대출은 실행 때 정한 금리를 대출이 끝날 때까지 적용하는 구조입니다.
한국주택금융공사의 보금자리론 금리안내도 고정기간을 실행일부터 만기까지로 설명합니다. 반면 변동금리는 약정한 재산정 주기가 돌아올 때 정해진 기준에 따라 금리를 다시 정합니다.
여기서 금리 유형과 원금균등·원리금균등이라는 상환방식은 별개의 조건입니다.
원금을 어떤 방식으로 갚는지 궁금하다면 두 상환방식의 월 부담을 비교한 글을 함께 보시면 됩니다. 이번에는 그 계산에 쓰이는 금리가 언제 다시 정해지는지를 살펴볼게요.
◆ 처음 5년 다음에 오는 시간을 따라가 볼까요?
혼합형은 처음 일정 기간에 고정금리를 적용하다가, 그 기간이 끝나면 변동금리로 이어지는 방식입니다.
주기형은 일정한 주기마다 금리를 다시 정하고, 다음 재산정 전까지 그 금리를 적용하는 구조입니다. 둘 다 처음에 고정되는 구간이 있어 이름만 읽으면 비슷하게 느껴질 수 있겠죠.
금융위원회의 금리 유형 설명에 나온 예를 따라가 보겠습니다.
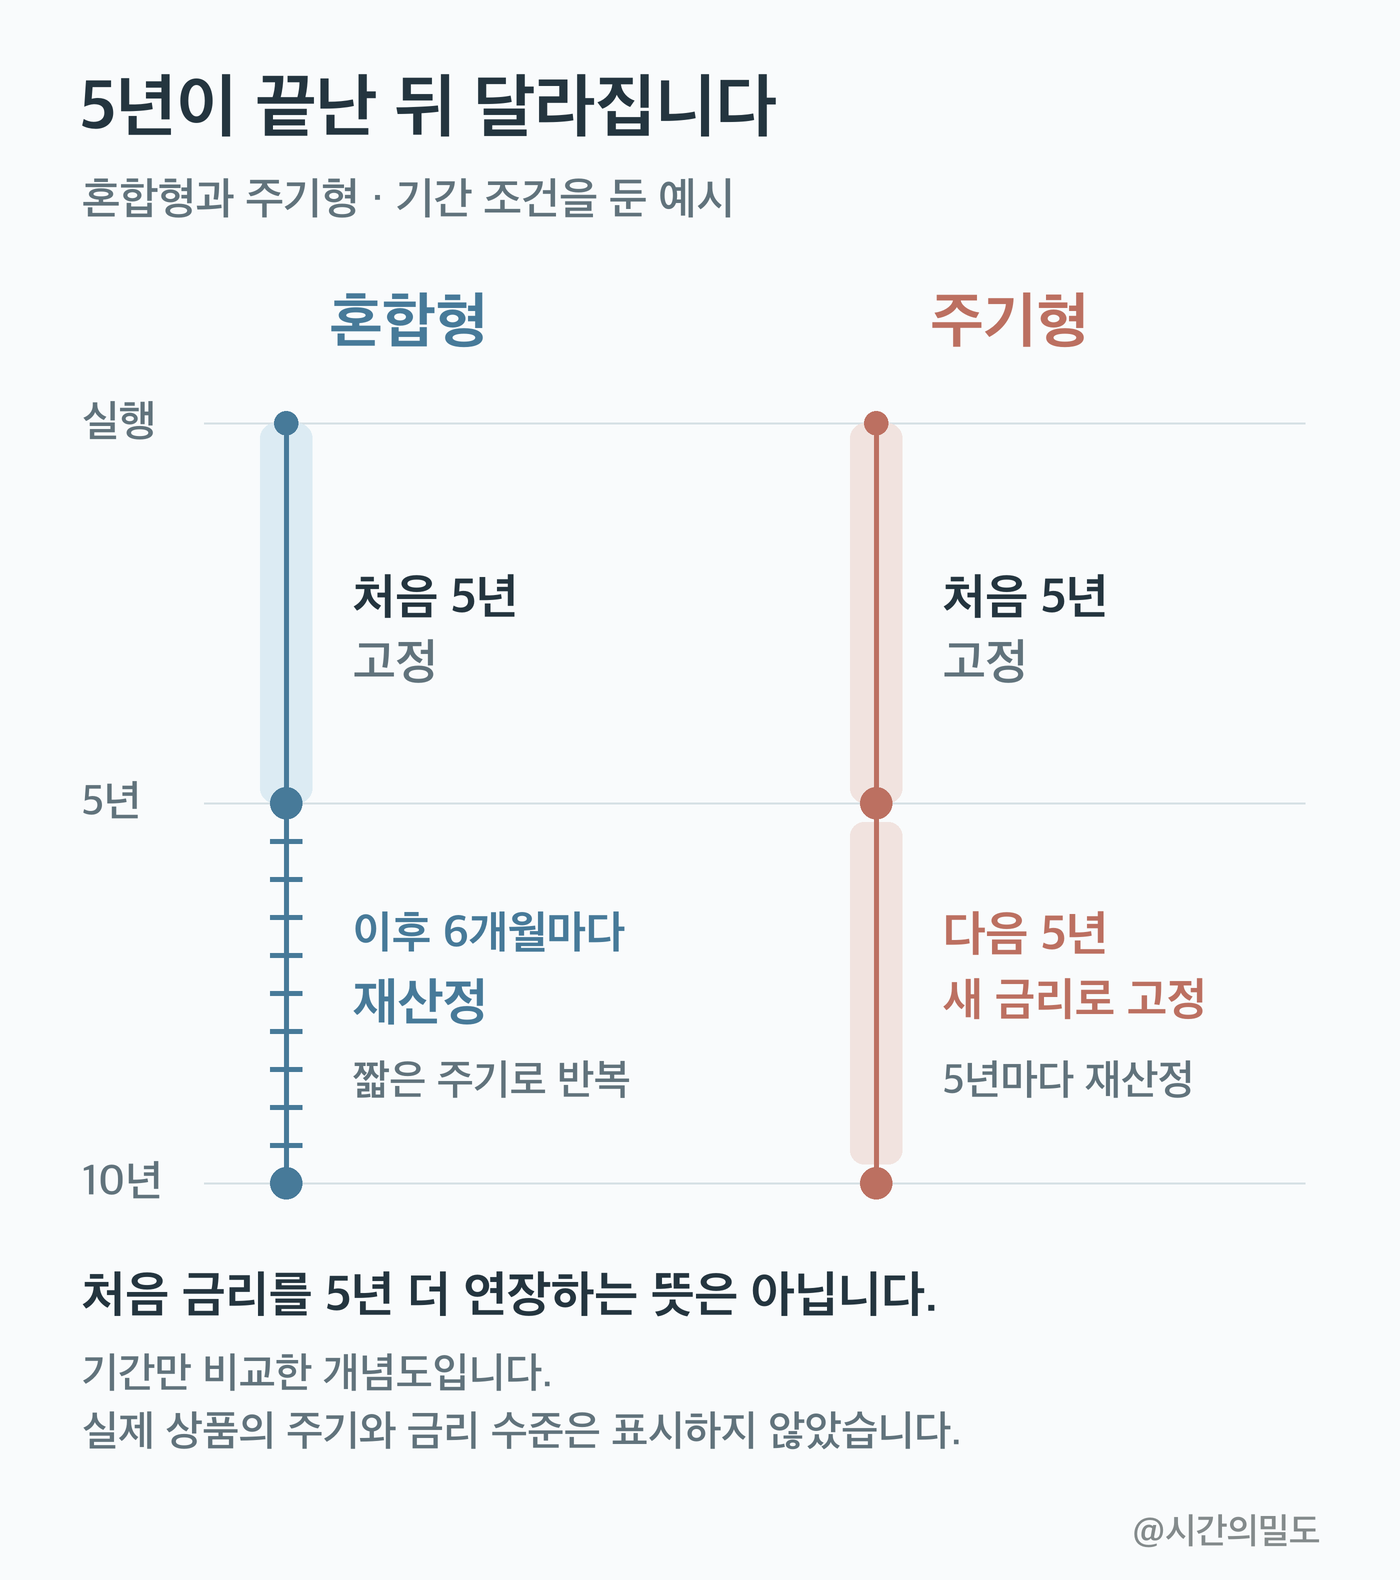
처음 5년은 고정한 뒤 6개월마다 변동하는 혼합형과, 5년마다 금리를 다시 정하는 주기형입니다. 5년과 6개월은 이 비교의 조건이며 모든 상품에 공통으로 적용되는 기간은 아닙니다.
이 혼합형의 첫 5년이 끝났다고 생각해보세요.
이제 약정한 기준에 따라 금리가 바뀌는 구간으로 넘어갑니다. 이후에도 5년씩 같은 금리가 이어지는 것이 아니라, 이 예에서는 6개월 재산정 주기를 따라갑니다.
주기형은 첫 5년이 끝나는 시점에 다음 구간의 금리를 다시 정합니다.
그때 정해진 금리를 다음 5년 구간에 적용하고, 그 구간이 끝나면 다시 재산정하는 식입니다. 처음의 금리를 그대로 5년 더 연장하는 뜻은 아닙니다.
따라서 대출 만기가 길게 적혀 있어도 고정기간까지 같은 길이라고 받아들이면 안 됩니다.
만기는 대출이 끝나는 때이고, 고정기간은 금리를 유지하는 구간입니다. 긴 대출기간 안에 여러 번의 금리 재산정 시점이 들어갈 수 있는 것이죠.
또 재산정한다는 말 자체가 금리 인상을 뜻하지는 않습니다.
다음 구간에 적용할 금리는 그때의 기준과 약정 조건에 따라 정해집니다. 이 시간표만으로 미래 금리가 얼마일지, 어느 유형의 총이자가 적을지까지 계산할 수는 없습니다.
◆ 금리 소식이 나온 날과 내 대출의 변경일
변동금리라는 이름도 매일 금리가 바뀐다는 뜻으로 읽지는 않는 것이 좋습니다.
뉴스에서 기준이 되는 금리의 변화를 보았더라도, 내 대출의 재산정 시점은 따로 남아 있을 수 있습니다.
여기서는 매월 고시되는 신규취급액 기준·잔액 기준·신잔액 기준 COFIX에 연동된 대출을 예로 보겠습니다.
KB국민은행의 COFIX 안내는 COFIX가 매월 고시되는 것과, 개별 대출의 재산정 주기가 도래할 때 금리를 다시 정하는 것을 구분합니다. 이 안내에서는 재산정일 직전 영업일에 최종 고시된 COFIX와 우대금리 적용기준 등을 반영한다고 설명합니다.
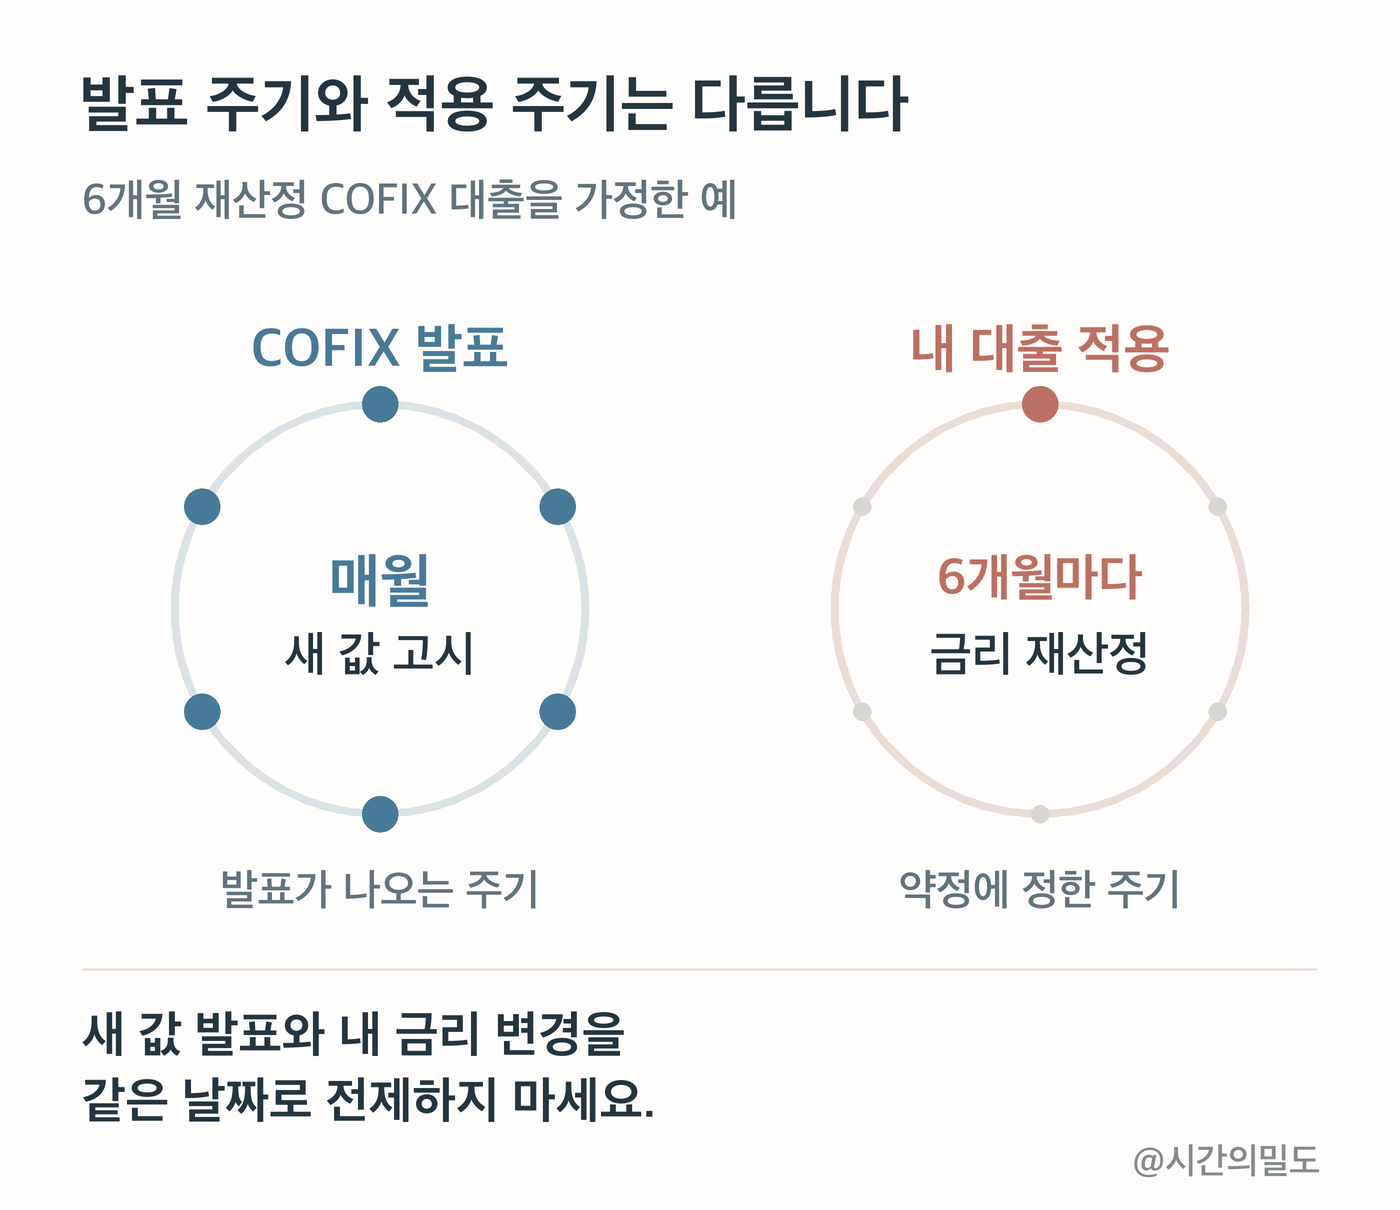
매월 새 값이 발표돼도 내 대출이 6개월 재산정 조건이라면, 발표 주기와 내 금리 적용 주기를 같은 것으로 보면 안 되겠죠.
아래 그림은 앞서 말한 월 고시 COFIX를 쓰는 대출에서, 재산정 주기가 6개월인 경우를 가정한 예입니다. 실제 주기와 적용일은 본인의 약정을 확인해야 합니다.
모든 변동금리 대출이 같은 COFIX를 사용하는 것도 아닙니다.
COFIX 연동 대출 안에서도 어떤 종류를 기준으로 삼는지 다를 수 있으므로, 금리 유형 옆의 기준금리 이름까지 읽어두시면 좋겠습니다. 뉴스에서 본 수치가 내 대출에 쓰이는 기준과 같은지부터 맞춰보는 것입니다.
대출 설명서를 다시 펼쳤다면 처음 고정되는 기간의 끝과 그다음 재산정 주기를 이어서 찾아보세요.
이미 이용 중이라면 금융기관에 다음 금리 적용일과 적용 기준을 확인해두면 됩니다. 매달 돈을 내는 납입일과 금리를 다시 정하는 날을 같은 날짜로 전제하지 않는 것도 좋고요.
처음의 5년 고정이라는 말도 이제 조금 더 길게 읽히실 것 같습니다.
그 5년 뒤에는 6개월씩 변동하는지, 다음 5년 구간의 금리를 다시 정하는지, 혹은 애초에 만기까지 고정되는 상품인지 구분하는 데 도움이 되었으면 좋겠습니다.
공식 자료는 2026년 9월 15일 확인했습니다. 기간 도식은 구조를 설명하는 예시이며 실제 상품의 금리·적용일이나 향후 금리 방향을 나타내지 않습니다.
이상 시간의 밀도 시밀이었습니다 :)
'돈을 모으다' 카테고리의 다른 글
| 대출금리 4%와 5%, 3억 원의 월 부담을 비교해 봤습니다 (0) | 2026.09.23 |
|---|---|
| 중도상환수수료, 30일 기다리면 정말 덜 낼까요? (0) | 2026.09.20 |
| 원금균등·원리금균등 상환, 같은 금리여도 월 부담이 다른 이유 (0) | 2026.09.14 |
| 아파트 매수 예산, 잔금과 부대비용을 함께 준비하기 (0) | 2026.09.12 |
| 신혼부부 생애최초 내집마련, 디딤돌 대출? 구입자금대출! (feat.주택도시기금) (1) | 2023.06.07 |


댓글