안녕하세요. 시간의 밀도 시밀입니다.
같은 3억 원의 주택담보대출도 30년으로 갚을 때와 40년으로 갚을 때의 월 납입액은 다릅니다.
그런데 5년쯤 뒤 이사할 계획이 있다면, 매달 덜 낸 돈과 그때 남아 있을 원금을 함께 보아야 합니다.
이번에는 원금 3억 원, 연 4%, 원리금균등상환이라는 조건을 그대로 두고 만기만 30년과 40년으로 바꾸겠습니다.
이 가정에서 40년은 월 부담이 약 17만 8천 원 작지만, 60회 납입 직후 원금은 약 1,183만 원 더 남습니다.
어디에서 이 차이가 생기는지 첫 달부터 따라가 보겠습니다.
금리는 끝까지 같고 거치기간 없이 매월 말 납입하며, 월이율은 연이율을 12로 나눕니다.
중도상환·수수료는 제외한 가상 계산이고, 실제 가입 가능한 만기나 적용금리·대출한도·DSR을 판정하는 예시는 아닙니다.
중간 계산은 소수점을 유지하고 표에 표시할 때만 원 단위로 반올림했습니다.
◆ 만기를 늘려도 첫 달 이자는 100만 원입니다
원리금균등상환은 원금과 이자를 합친 월 납입액이 일정하도록 계산하는 방식입니다.
한국주택금융공사의 월별상환원리금 안내도 원금·이자·대출잔액을 나누어 보여줍니다.
이 조건에서 30년의 월 납입액은 1,432,246원, 40년은 1,253,815원입니다.
갚는 횟수가 360회에서 480회로 늘면서 한 달에 내는 합계가 내려가는 것이죠.
하지만 첫 달 이자는 두 경우 모두 3억 원 × 4% ÷ 12, 즉 100만 원입니다.
월 납입액에서 이를 빼면 처음 줄어드는 원금은 30년이 약 43만 2천 원, 40년이 약 25만 4천 원입니다.
첫 달의 여유는 금리가 싸져서 생긴 것이 아니라, 원금을 덜 갚는 데서 생깁니다.
매달 납입액은 이 집에서 계속 이어질 생활비와 함께 부담할 돈입니다. 가상의 주거 장면이며 특정 가구의 대출을 나타내지 않습니다.
상환이 이어지면 두 경우 모두 잔액이 줄어 이자도 줄고, 같은 월 납입액 안에서 원금 몫은 커집니다.
다만 40년 쪽은 원금이 더 천천히 줄기 때문에, 시간이 지나도 같은 잔액에 이자를 내는 것은 아닙니다.
상환방식 자체의 차이는 원금균등과 원리금균등을 비교한 글에서 나누어 설명했습니다.
여기서는 두 경우 모두 원리금균등이라는 조건을 유지합니다.
◆ 60번 낸 뒤에는 잔액도 같이 남습니다
이제 5년, 정확히는 60번째 월 납입을 마친 직후로 가보겠습니다.
계속 같은 금액을 냈지만, 통장에서 나간 합계와 원금이 줄어든 금액은 서로 다릅니다.
| 60회 납입 직후 비교 · 단위: 원 | 30년 | 40년 |
|---|---|---|
| 그동안 낸 원금과 이자 합계 | 85,934,753 | 75,228,924 |
| 그중 갚은 원금 | 28,657,461 | 16,827,702 |
| 남은 원금 | 271,342,539 | 283,172,298 |
40년 쪽은 5년 동안 약 1,071만 원을 덜 냈습니다.
그 대신 남은 원금은 약 1,183만 원 더 많습니다.
덜 낸 돈과 잔액 차이가 똑같지 않은 이유는, 원금이 더 많이 남아 있는 동안 이자도 조금 더 쌓였기 때문입니다.
이 가정의 5년 누적 이자는 30년이 약 5,728만 원, 40년이 약 5,840만 원으로 약 112만 원 차이가 납니다.
여기서 5년 뒤 같은 가격으로 집을 팔고 남은 대출을 모두 갚는 상황을 생각해볼 수 있습니다.
다른 정산 조건이 같다면, 40년 쪽은 매매대금에서 상환할 원금이 약 1,183만 원 더 필요합니다.
월 부담이 낮았다는 사실만 기억하면 다음 집으로 옮길 때 쓸 수 있는 돈을 크게 잡을 수 있겠죠.
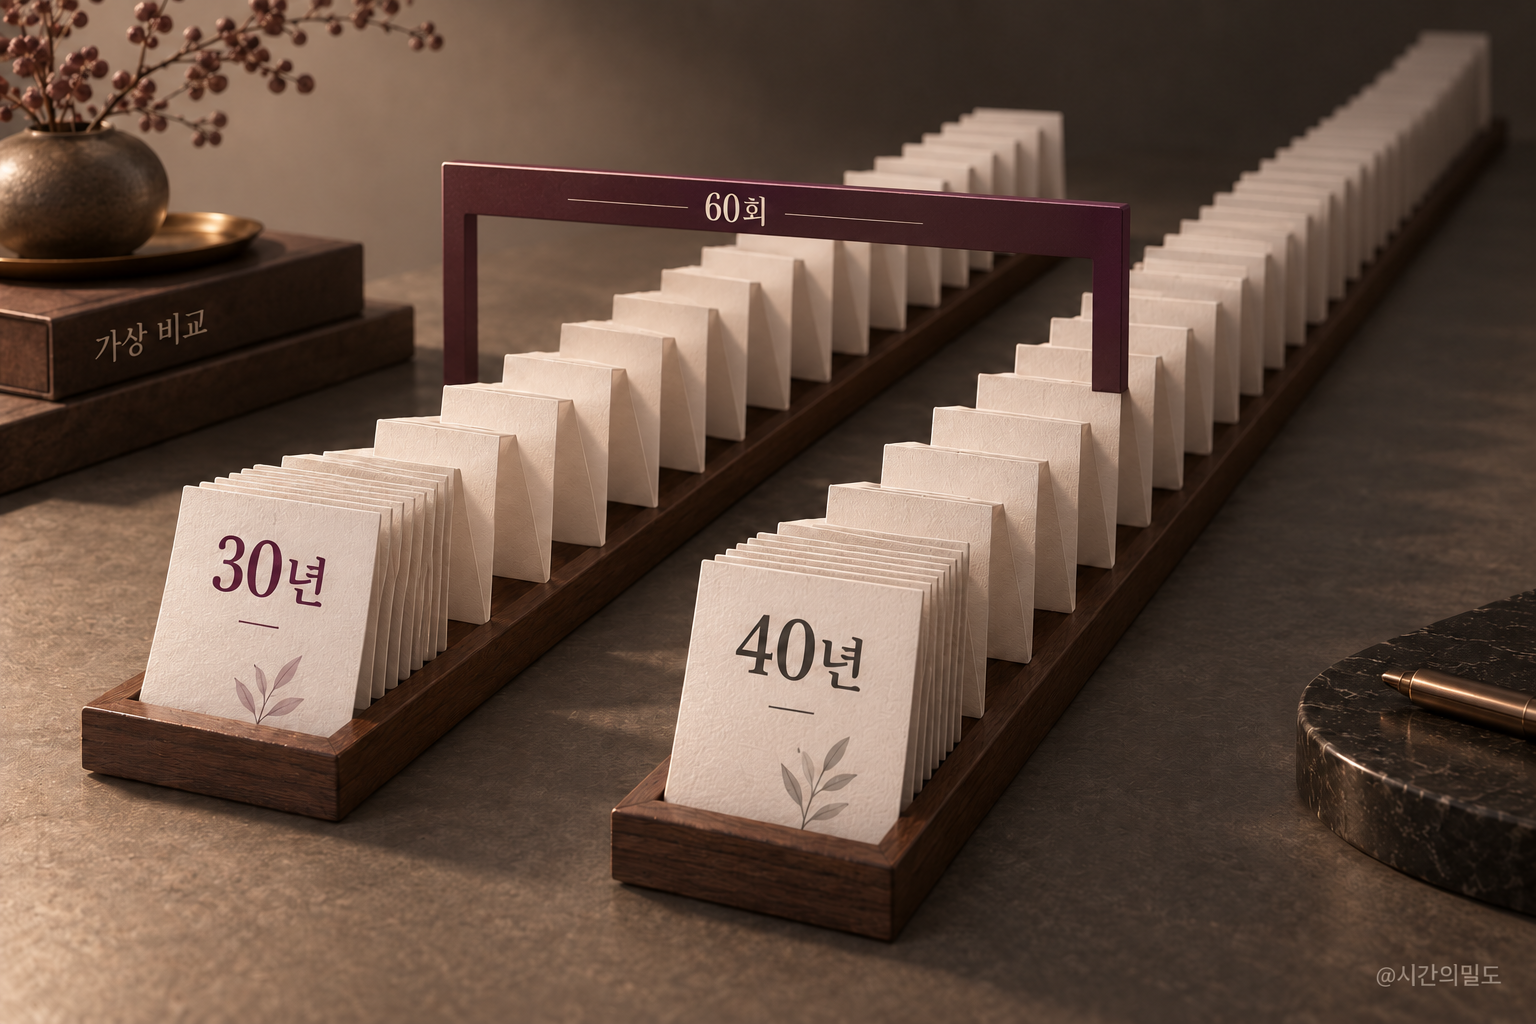
두 일정의 같은 60회 지점을 비교하는 설명 그림입니다. 종이의 길이와 주름 수는 실제 회차나 원금·이자 금액을 비례 축척으로 나타낸 것이 아닙니다.
만약 매달 덜 낸 차액을 한 번도 쓰지 않고 그대로 남겨두었다면, 이자나 수익을 붙이지 않아도 5년 동안 약 1,071만 원의 현금이 따로 있습니다.
이 현금을 추가 잔액 약 1,183만 원과 함께 놓으면 차이는 약 112만 원입니다.
반대로 차액을 생활비로 썼다면 그 현금은 남아 있지 않습니다.
같은 40년 만기라도 그동안의 여유를 어떻게 썼는지에 따라 다음 주거자금의 모습이 달라지는 것이죠.
이 비교는 40년을 선택해 차액을 저축하거나 투자하라는 권유가 아닙니다.
월 납입액의 차이를 곧바로 절약한 비용으로 세지 않고, 남은 현금과 남은 대출을 같은 날 기준으로 맞춰보자는 뜻입니다.
◆ 만기 총이자와 5년 정산을 섞지 않습니다
중간에 갚거나 금리가 바뀌지 않고 각각의 만기까지 유지하면 총이자는 30년이 215,608,519원, 40년이 301,831,396원입니다.
약 8,622만 원 차이는 30년과 40년이라는 서로 다른 전체 기간을 끝까지 채웠을 때의 결과입니다.
앞에서 본 5년의 이자 차이 약 112만 원과는 비교하는 시점이 다릅니다.
5년 뒤에 대출을 정리한다면 그때까지 낸 이자와 남은 원금, 실제 발생할 수수료 등을 놓고 정산해야 합니다.
아직 내지 않은 나머지 25년·35년의 이자를 이미 부담한 비용처럼 더하면 안 됩니다.
대환으로 다른 대출을 받을 계획이라면 이후 이자는 새 잔액·기간·금리의 별도 계산이 됩니다.
이사나 대환을 생각하는 시점에도 남은 원금은 별도로 계산해야 합니다. 실제 대출 승인이나 이사 사례를 담은 사진은 아닙니다.
30년의 큰 월 부담을 감당하면서 필요한 생활비와 비상자금을 유지할 수 있는지, 40년으로 낮춘 부담이 왜 필요한지를 자기 계획 안에 놓아보면 좋겠습니다.
짧은 만기의 총이자가 적다는 계산과 매달 무리 없이 갚을 수 있다는 판단은 함께 다뤄야 합니다.
한쪽이 모든 가계에 유리하다고 이 숫자만으로 정할 수는 없습니다.
KB국민은행 대출 계산기처럼 금액·금리·기간·거치·상환방식을 나누어 넣는 화면에서는 서로 다른 조건이 섞이지 않았는지도 살펴볼 수 있습니다.
다만 이 글의 30년·40년 숫자는 위 가정으로 별도 계산한 값이며, 해당 계산기에 두 조건을 입력해 받은 조회 결과는 아닙니다.
실제 상환예정표는 납입일·일수 계산·원 단위 처리와 약정에 따라 달라질 수 있습니다.
공식 안내와 계산은 2026년 10월 2일 확인했습니다.
월 납입액 옆에 내가 집을 옮기거나 대출을 정리할 시점의 잔액도 놓아보는 데 도움이 되었으면 좋겠습니다.
이상 시간의 밀도 시밀이었습니다 :)
'돈을 모으다' 카테고리의 다른 글
| 국민주택채권 즉시매도, 매입금액과 실제 부담금의 차이 (0) | 2026.10.05 |
|---|---|
| 주택 매매 중개보수, 9억 원 경계와 실제 지급액 (0) | 2026.10.04 |
| 주담대 방공제와 MCG, 잔금 계획에 반영할 조건 (0) | 2026.10.03 |
| 월세 100만 원의 연간 현금 흐름: 공실·수리비·대출 상환 (0) | 2026.10.02 |
| 주택 매도 후 남는 돈 계산: 대출 상환과 계약금 정산 (0) | 2026.10.01 |


댓글